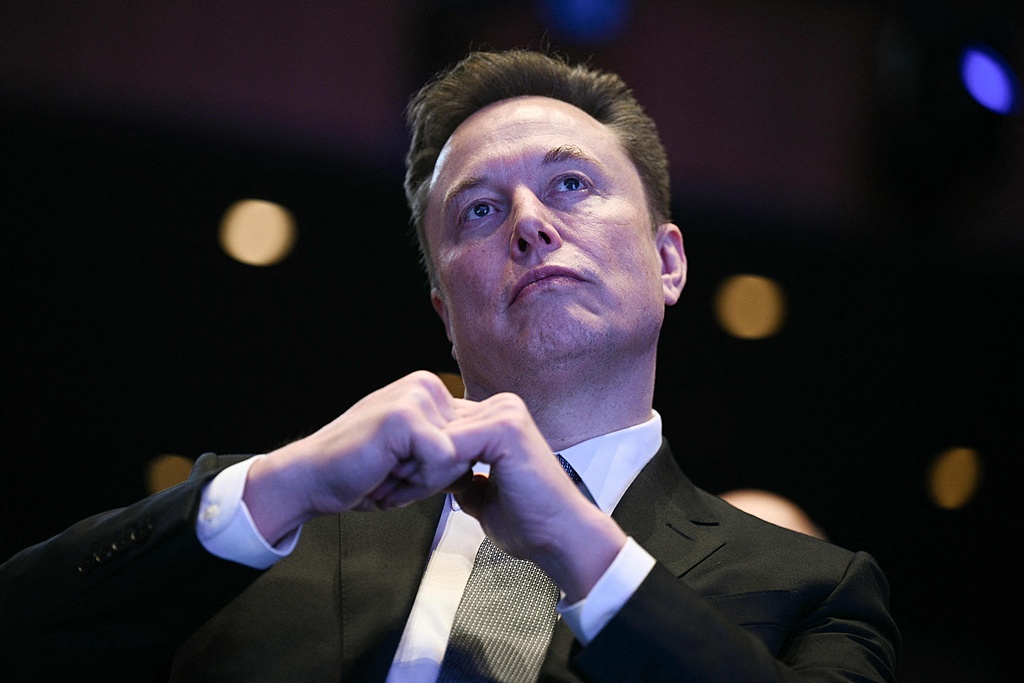
财联社8月12日讯(编辑 李莹)在近期的一次SpaceX全员大会中,埃隆・马斯克描绘了公司未来的发展蓝图,其中AI被摆在战略最高优先级。
按照他的判断,SpaceX的AI业务将快速超越传统航天相关业务,成为拉动公司收入与估值的核心支柱,而火箭、航天器、星链等航天板块,将更多承担配套基础设施的角色。
马斯克表示:“我们的AI业务营收,不是有可能,而是肯定会在9月超过SpaceX其他所有业务的营收。”
2026财年第二财季,SpaceX实现营收78.14亿美元,其中AI业务营收环比增长213%,同比增长247%,达到26亿美元。而星链卫星互联网业务与航天发射业务分别实现42.91亿美元和9.62亿美元,分别同比增长66%、29%。
他还说道:“我敢说五年之后,AI绝对会占据公司99%的估值,而届时SpaceX的总价值,将是一个天文数字。”
马斯克将在AI领域取得竞争优势称为本次大会“最重要的信息”:“我们必须拿下AI赛道。因为未来的主导力量将是AI与机器人。”
这套激进发展目标的背后,是SpaceX全力推进的算力扩张布局。
10吉瓦AI算力
马斯克称,SpaceX已搭建起“全球算力最强的AI训练集群”,计划到明年年底将现有算力规模扩大约十倍,目标达到10吉瓦。
马斯克表示:“若我们在明年年底落地10吉瓦AI算力,每年将带来3000至5000亿美元营收,这是十分庞大的数字。”
在刚刚过去的二季度财报电话会上,马斯克表示,SpaceX当前算力规模为1.4 吉瓦,预计今年年底将超过2吉瓦,明年底前将接近10吉瓦。
在算力部署模式上,马斯克提出地面-太空差异化分工思路,将AI训练与推理环节物理拆分,搭建天地一体化AI计算体系。
马斯克表示,AI训练环节仍将留在地球,而AI模型日常运行的推理环节将向太空转移。
目前,SpaceX已完成与xAI的合并;并敲定以600亿美元股票收购Cursor的协议,但尚未交割。
SpaceXAI于当地时间周二上线Grok Bot,将其定位为可跨应用、跨收件箱完成工作的智能AI助手。
依托自身独有数据资产,SpaceX持续推进AI模型迭代升级。马斯克向员工表示:
“你们实际上将成为这套AI的缔造者。它会继承你们的思考、想法与理念。”
人机如何相处
与此同时,马斯克也正视高阶AI的潜在风险,对人机未来关系作出谨慎预判。
他坦言,人类最终或将失去对高度先进AI系统的掌控:“我们最终将无法控制AI。它的智慧会远超人类。”
他将高阶AI比作“天赋超群的孩童”,称人类仍可在其发展初期塑造其价值取向。
星链计划大幅扩张
AI业务成为公司核心发展方向,并不意味着航天相关业务被弱化。相反,星链、星舰等航天资产,是SpaceX落地太空AI构想的核心底层硬件支撑,航天板块的发展规模同样被马斯克给到极高预期。
马斯克预判,星链未来有望承载全球90%以上的互联网流量。
据悉,SpaceX目前在轨卫星数量接近11000颗,是其他所有运营商卫星总量之和的两倍以上,公司计划将卫星网络规模扩充至10万颗。
庞大的卫星星座既可为全球提供互联网接入服务,也能为太空AI推理业务搭建专属通信底座;星舰则承担批量卫星发射、降低太空部署成本的任务。
马斯克表示,星舰可将公司年载荷能力从约2500吨提升至100万吨以上,甚至有望接近1000万吨。
载荷能力是火箭能够送往太空的有效物资重量,不含火箭自身结构与燃料。
马斯克表示:“这些数字令人难以置信,星舰可以说是人类迄今为止尝试过的难度最高的项目。”